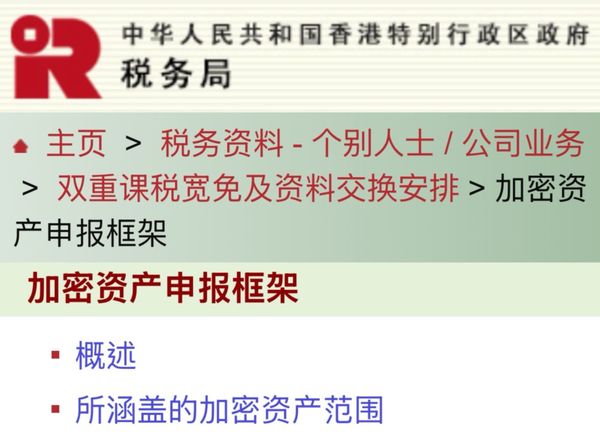
香港税务局在2026年6月22日在网站发布有关香港实施加密资产申报框架(Crypto-Asset Reporting Standard,简称CARF)的规定,重点如下:
一、概述
香港将在2027年1月1日实施CARF,并于2028年进行首次自动交换。
二、所涵盖的加密资产范围
涵盖加密资产包含所有加密资产,但不包括中央银行数码货币、指明电子货币产品、不可用作付款或投资目的之加密资产。
三、须遵守尽职审查及申报规定的个人或实体
申报加密资产服务提供者的例子包括:
* 交易商
* ATM经营者
* 交易所
* 经纪
* 从发行商认购以转售/分销
四、关联规则
如申报加密资产服务提供者满足以下其中一个条件,那么需要在香港履行CARF的相关规定:
* 香港税务居民的个人或实体;
* 根据香港法例成立或组成的实体,具有法人资格,或向香港税局提交报税表;
* 在香港管理;或
* 在香港有常设营业场所(包括分支机构)。
五、须申报的交易
CARF须申报的交易共三类,包括:
* 加密资产与法定货币之间兑换;
* 一种或多种相关加密资产之间兑换